Proporcja zwolnienia z PIT przy wypłacie z fundacji rodzinnej
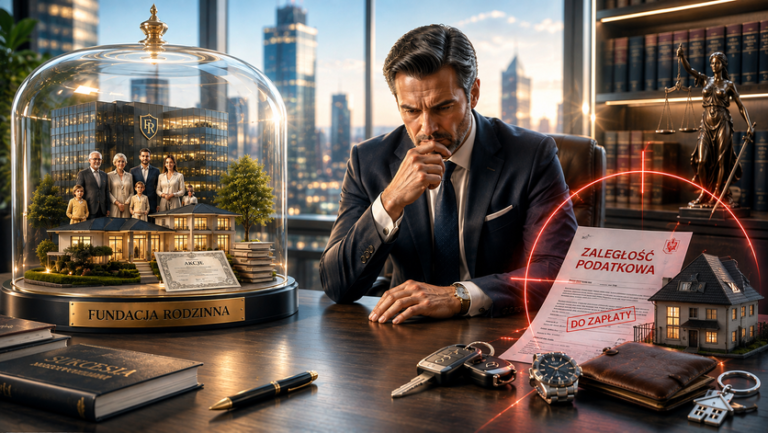
100% zwolnienie z podatku dochodowego przy wypłacie świadczenia dla beneficjenta fundacji rodzinnej jest możliwe, jeśli jest on jednocześnie fundatorem i osobą bliską dla drugiego z fundatorów.
Family office – fundacja rodzinna i wypłata świadczeń
Wnosząc mienie do tworzonej między innymi w ramach family office fundacji rodzinnej określa się proporcję, która ma bezpośrednie przełożenie na wysokość opodatkowania PIT świadczeń wypłacanych beneficjentom. Wypłata świadczenia nie będzie więc w pełni zwolniona z PIT a w odpowiedniej, mniejszej wysokości, w zależności od wysokości wniesionych wkładów. A jak jest w przypadku beneficjenta, będącego jednocześnie fundatorem i osobą bliską drugiego z fundatorów?
Fundacja rodzinna – proporcja
Stosowanie do art. 28 ustawy o fundacji rodzinnej, dla celów podatku dochodowego od osób fizycznych określa się proporcję wartości mienia wniesionego do fundacji rodzinnej przez każdego z fundatorów lub przez fundację rodzinną. Mienie wniesione w drodze darowizny albo spadku przez: 1) fundatora lub jego małżonka, zstępnych, wstępnych lub rodzeństwo – uważa się za wniesione przez fundatora; 2) inne osoby – uważa się za wniesione przez fundację rodzinną.
Zgodnie z art. 29, ww. proporcję każdorazowo określa się w części, w jakiej pozostaje suma wartości składników mienia wniesionego do fundacji rodzinnej, przypadająca na tego fundatora lub fundację rodzinną, do wartości sumy mienia wniesionego przez wszystkich fundatorów i fundację rodzinną.
Beneficjent jako fundator i osoba bliska
Jeden z beneficjentów fundacji rodzinnej, będący jednocześnie jej współfundatorem (wraz z małżonką) wystąpił do Dyrektora Krajowej Informacji Skarbowej z pytaniem, czy wypłacając świadczenie z fundacji będzie mógł do jego całości zastosować zwolnienie z PIT, o którym mowa w art. 21 ust. 1 pkt 157 ustawy o podatku dochodowym od osób fizycznych. Zgodnie z tym przepisem, wolne od podatku dochodowego są, z zachowaniem ww. proporcji, świadczenia z fundacji rodzinnej:
a) fundatora albo osoby będącej w stosunku do fundatora: małżonkiem, zstępnym, wstępnym, pasierbem, rodzeństwem, ojczymem lub macochą, uprawnionych do otrzymania mienia w związku z rozwiązaniem fundacji rodzinnej,
b) beneficjenta fundacji rodzinnej, jeżeli beneficjentem jest fundator albo osoba będąca w stosunku do fundatora osobą, o której mowa wyżej.
Pełne zwolnienie z opodatkowania PIT
W interpretacji indywidualnej z 19 marca 2025 r. Dyrektor KIS przyznał, że jeśli beneficjent jest jednocześnie fundatorem i osobą bliską dla drugiego z fundatorów, o której mowa w p. a), to może skorzystać w całości (100%) ze zwolnienia z opodatkowania (sygn. 0113-KDIPT2-3.4011.134.2025.1.NM). Podobnie Dyrektor KIS potwierdził m.in. w interpretacjach z 20 stycznia 2025 r. (sygn. 0112-KDIL2-1.4011.955.2024.1.JK) czy z 9 sierpnia 2024 r. (sygn. 0115-KDIT1.4011.415.2024.1.MR).
Wniosek o wydanie interpretacji indywidualnej
Warto zauważyć, że pojawiają się interpretacje (np. z 20 maja 2024 r), w których Dyrektor KIS stanął na stanowisku, że opisane pełne 100% zwolnienie z podatku nie znajdzie zastosowania, jeśli fundatorów jest więcej niż jeden (było ich czterech), nawet gdy są oni dla siebie najbliższą rodziną. Wówczas, jego zdaniem, proporcję należy ustalić dla każdego z beneficjentów z osobna. „Nie można bowiem uznać, że skoro fundatorzy pozostają względem siebie w stopniu pokrewieństwa kwalifikującym ich do najbliższej rodziny (…) to na potrzeby ustalenia proporcji mienia do celów podatku dochodowego każdy z fundatorów wniósł je w wysokości 100%” (sygn. 0114-KDIP3-2.4011.397.2024.1.JK2). Fundatorzy, beneficjenci muszą pamiętać, że interpretacja Dyrektora KIS określa skutki podatkowe konkretnego przypadku. Dlatego chcąc uzyskać ochronę, jaką niesie, każdorazowo należy wystąpić z własnym wnioskiem o wydanie interpretacji indywidualnej.
Opodatkowanie fundacji rodzinnej
Zapoznaj się z naszym ebookiem OPODATKOWANIE FUNDACJI RODZINNEJ.

Robert Nogacki jest radcą prawnym, założycielem i partnerem zarządzającym Kancelarii Prawnej Skarbiec, działającej nieprzerwanie od 2006 roku.
Prawo jest równe dla wszystkich, ale strony rzadko są równe: po jednej stoi organizacja, która ma czas, pieniądze i prawników, po drugiej człowiek, który ma jedną firmę, jedne oszczędności i jedno życie.
Klienci rzadko przychodzą do niego z problemem prawnym. Przychodzą z problemem, który ma także stronę prawną: z kontrolą, która zaczęła się od jednej faktury, z pieniędzmi powierzonymi komuś, kto zniknął, z firmą, którą trzeba przekazać dalej, zanim będzie za późno. Większość takich spraw rozstrzyga się na długo przed pierwszym pismem, w decyzjach podjętych bez pytania i w terminach, o których nikt nie pamiętał. Dlatego zaczyna od pytania, jak klient trafił w to miejsce, a nie od tego, co powinien był zrobić.
Doradza przedsiębiorcom i rodzinom z kilkunastu krajów, także tym, którym fiskus właśnie zajął konto i którzy nie wiedzą, co robić jutro rano. Broni ich w kontrolach podatkowych i celno-skarbowych, w sporach z organami podatkowymi i w sprawach karnych skarbowych. Reprezentuje poszkodowanych w oszustwach inwestycyjnych i piramidach finansowych. Pomaga rodzinom zakładać fundacje rodzinne i planować sukcesję, żeby dorobek życia przetrwał dłużej niż jedno pokolenie.
Nie każdą sprawę da się wygrać. Każdą da się prowadzić tak, żeby klient wiedział, na czym stoi. Od 2006 roku reprezentuje pokrzywdzonych w sprawie WGI (Warszawskiej Grupy Inwestycyjnej), jednej z najdłuższych spraw karnych w historii polskiego rynku finansowego, bo są rzeczy, których nie wolno zostawić w połowie, nawet jeśli trwają dwie dekady. W sprawie upadłej giełdy kryptowalut Zonda (Zondacrypto, operator BB Trade Estonia OÜ) reprezentuje kilkuset poszkodowanych w postępowaniu prowadzonym przez Prokuraturę Krajową i w estońskim postępowaniu upadłościowym.
Kancelaria Prawna Skarbiec jest notowana w rankingach największych firm doradztwa podatkowego Dziennika Gazety Prawnej i Rzeczpospolitej, a w latach 2015 do 2018 czterokrotnie otrzymała Medal Europejski Business Centre Club i Europejskiego Komitetu Ekonomiczno-Społecznego. Robert Nogacki publikuje regularnie, w prasie i na stronie kancelarii, dla ludzi, którzy mają problem, a nie dyplom prawnika, bo opinia prawna, której klient nie rozumie, chroni tylko prawnika.
Wierzy, że najlepsza porada prawna to ta, dzięki której klient nigdy nie musi stanąć przed sądem.