Fundacja Rodzinna – kontrola podatkowa
Fundacja rodzinna pod lupą fiskusa – kiedy optymalizacja staje się obejściem prawa
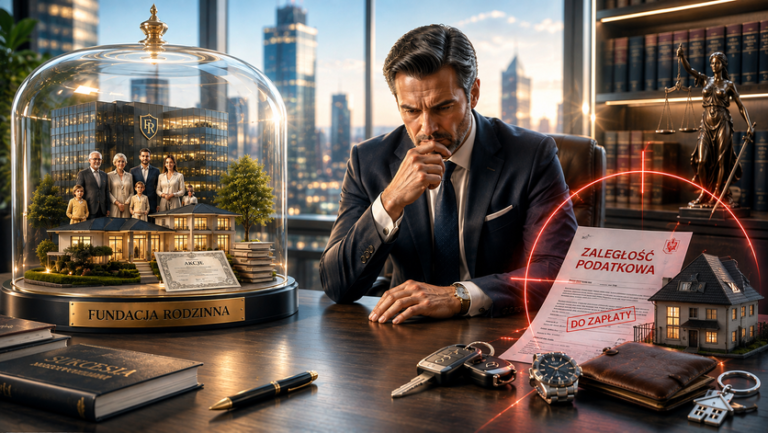
Organy podatkowe zaostrzyły swoje stanowisko wobec fundacji rodzinnych. W ostatnim czasie można zaobserwować falę odmów wydania opinii zabezpieczających w przypadkach, gdy celem powołania fundacji była sprzedaż udziałów spółek z niższym obciążeniem podatkowym. Jakie czynniki decydują o uznaniu wykorzystania fundacji rodzinnej za obejście prawa?
Fundacja rodzinna, choć stosunkowo nowa w polskim systemie prawnym, cieszy się znaczącymi przywilejami podatkowymi. Zwolniona jest z podatku CIT w zakresie dozwolonej działalności gospodarczej (patrz art. 5 ustawy o fundacjach rodzinnych), a opodatkowanie dystrybucji środków do beneficjentów będących bliskimi fundatora wynosi jedynie 15%. To czyni ją znacznie korzystniejszą podatkowo niż standardowe podmioty gospodarcze. A to z kolei daje pole do nadużyć.
Co znamienne w ostatnim czasie szef Krajowej Administracji Skarbowej wydał kilka decyzji odmownych w sprawie opinii zabezpieczających, co potwierdza, że organy podatkowe uważnie monitorują wykorzystanie fundacji rodzinnych.
Więcej szczegółów w naszym artykule opublikowanym w Rzeczpospolitej 
Pełny tekst artykułu również tutaj
Fundacja rodzinna pod lupą fiskusa – kiedy optymalizacja staje się obejściem prawa
Odmowa wydania opinii zabezpieczającej
W odmowie z dnia 18 grudnia 2024 r., o sygn. DKP1.8082.4.2024, wskazano, że fundatorzy wniosą do fundacji ogół praw i obowiązków w spółkach prawa handlowego, następnie zostanie dokonane ich zbycie, a środki pieniężne zostaną przekazane beneficjentom. Organ uznał, że czynności te stanowią unikanie opodatkowania. Fundacja miałaby zostać bowiem wykorzystana jako zbędny podmiot pośredniczący. Jej udział w tym zbyciu był podyktowany jedynie faktem korzystniejszego opodatkowania zbycia ogółu praw i obowiązków w tych spółkach w porównaniu do sytuacji, w której fundatorzy dokonaliby tej czynności samodzielnie. Jak argumentowano: „celem wprowadzenia ustawy o F.R. było kompleksowe wzmocnienie narzędzi prawnych do przeprowadzenia procesów sukcesyjnych, nie zaś umożliwienie tworzenia podmiotów pośredniczących, wehikułów prawnofinansowych, w planowanej czynności sprzedaży udziałów”.
Na co także zwrócił uwagę organ – spółką prawa handlowego była spółka komandytowa, a od momentu nabycia przez nią statusu podatnika CIT – wspólnicy nie wypłacali z niej żadnych środków. Dopiero po zbyciu ogółu praw i obowiązków z niej przez fundację, miało dojść do „wypłaty” jakichkolwiek środków pieniężnych. W ocenie szefa KAS: „wnioskodawcy nie przedstawili przekonującego biznesowego uzasadnienia dlaczego odkąd „A” sp.k. stała się podatnikiem CIT – a ewentualna wypłata zysków byłaby opodatkowana na poziomie wspólników – praktycznie zaprzestali wypłaty zysków i de facto pragnęli dokonać ich dystrybucji do wspólników „A” sp.k. dopiero w ramach zbycia Praw Udziałowych za pośrednictwem Fundacji Rodzinnej. (…) Biorąc zatem pod uwagę, przyjętą przez Stronę strategię polegającą na wstrzymaniu wypłaty zysków za 3 lata, rzędu ponad (…) zł, a następnie zamiar ich dystrybucji do wspólników „A” sp.k. dopiero w ramach zbycia Praw Udziałowych za pośrednictwem Fundacji Rodzinnej, można przyjąć, że dokonanie transakcji w taki sposób było działaniem intencjonalnym i z góry zaplanowanym – utworzenie Fundacji Rodzinnej było ściśle skorelowane z chęcią dokonania transakcji zbycia Praw Udziałowych”.
Analogiczne względy występowały przy odmowie wydania opinii zabezpieczającej z dnia 16 grudnia 2024 r., o sygn. DKP1.8082.3.2024.
Z kolei odmowa z dnia 19 grudnia 2024 r., o sygn. DKP1.8082.7.2023, dotyczyła zespołu czynności, w którym fundatorzy mieliby przenieść na rzecz fundacji rodzinnej udziały w spółce z.o.o., a w dalszej kolejności w bardzo szybkim czasie – udziały te miały zostać zbyte. Zdaniem szefa KAS: „natychmiastowa sprzedaż udziałów spółki kapitałowej za pośrednictwem fundacji rodzinnej i następnie wypłata środków pieniężnych na rzecz beneficjentów takiej fundacji może wiązać się z przypuszczeniem, że fundacja rodzinna zostaje wykorzystana wyłącznie w celu transakcyjnym, do sprzedaży udziałów takiej spółki z mniejszym obciążeniem podatkowym”. W sprawie znamienne było także to, że fundatorzy od dłuższego czasu planowali zbycie udziałów, a po założeniu fundacji rodzinnej wnieśli je do niej w drodze darowizny, a następnie co już było wskazane – doszło do szybkiego ich zbycia. Organ odnośnie tej kwestii argumentował: „w sprawie niniejszej natomiast Wnioskodawcy, mimo że od dłuższego czasu działali w kierunku sprzedaży udziałów spółki z o.o., to założyli fundację rodzinną i wkrótce po jej założeniu zdecydowali się wnieść do niej darowizną te udziały (transakcja zbycia była przygotowywana na długo przed powołaniem fundacji rodzinnej, zatem nie obejmowała celu sukcesyjnego), zaś już po okresie około dwóch miesięcy zbyli udziały, co nie wydaje się zachowaniem podmiotu działającego rozsądnie, poza przesłanką uzyskania korzyści podatkowej”.
Kidy założenie fundacji rodzinnej to agresywna optymalizacja?
Z analizy wydanych odmów wynika, że krytyczne znaczenie ma sekwencja czasowa działań. W przypadkach, gdy fundatorzy długo planowali sprzedaż aktywów, po czym zakładali fundację rodzinną i niemal natychmiast zbywali wniesione do niej udziały, szef KAS uznawał to za sztuczne działanie mające na celu wyłącznie uzyskanie korzyści podatkowej.
Szczególnie podejrzane dla organów podatkowych są sytuacje, gdy:
- fundacja służy tylko jako podmiot pośredniczący w sprzedaży udziałów
- wspólnicy zatrzymywali wypłaty zysków ze spółek przez dłuższy czas, by następnie zrealizować je poprzez fundację
- między założeniem fundacji a zbyciem aktywów upływa krótki czas
- fundatorzy planowali sprzedaż aktywów jeszcze przed powołaniem fundacji
Ministerstwo Finansów, dostrzegając potencjalne nadużycia, pracuje już nad przepisami uszczelniającymi obecne regulacje dotyczące fundacji rodzinnych.
Podsumowanie
Co istotne, we wcześniejszych opiniach zabezpieczających szef KAS wielokrotnie potwierdził, że fundacja rodzinna założona w celu zapewnienia sukcesji pokoleniowej lub efektywnego zarządzania aktywami rodzinnymi nie budzi zastrzeżeń z punktu widzenia klauzuli przeciwko unikaniu opodatkowania.
Dla przedsiębiorców planujących wykorzystanie fundacji rodzinnej kluczowe jest zatem przemyślenie jej rzeczywistego celu biznesowego oraz odpowiednie zaplanowanie działań, aby uniknąć ryzyka zastosowania klauzuli ogólnej przeciwko unikaniu opodatkowania. Linia demarkacyjna między dozwoloną optymalizacją, a unikaniem opodatkowania jest bowiem wyraźnie określona – fundacja musi realizować cele sukcesyjne, a nie służyć jedynie jako wehikuł transakcyjny.

Robert Nogacki jest radcą prawnym, założycielem i partnerem zarządzającym Kancelarii Prawnej Skarbiec, działającej nieprzerwanie od 2006 roku.
Prawo jest równe dla wszystkich, ale strony rzadko są równe: po jednej stoi organizacja, która ma czas, pieniądze i prawników, po drugiej człowiek, który ma jedną firmę, jedne oszczędności i jedno życie.
Klienci rzadko przychodzą do niego z problemem prawnym. Przychodzą z problemem, który ma także stronę prawną: z kontrolą, która zaczęła się od jednej faktury, z pieniędzmi powierzonymi komuś, kto zniknął, z firmą, którą trzeba przekazać dalej, zanim będzie za późno. Większość takich spraw rozstrzyga się na długo przed pierwszym pismem, w decyzjach podjętych bez pytania i w terminach, o których nikt nie pamiętał. Dlatego zaczyna od pytania, jak klient trafił w to miejsce, a nie od tego, co powinien był zrobić.
Doradza przedsiębiorcom i rodzinom z kilkunastu krajów, także tym, którym fiskus właśnie zajął konto i którzy nie wiedzą, co robić jutro rano. Broni ich w kontrolach podatkowych i celno-skarbowych, w sporach z organami podatkowymi i w sprawach karnych skarbowych. Reprezentuje poszkodowanych w oszustwach inwestycyjnych i piramidach finansowych. Pomaga rodzinom zakładać fundacje rodzinne i planować sukcesję, żeby dorobek życia przetrwał dłużej niż jedno pokolenie.
Nie każdą sprawę da się wygrać. Każdą da się prowadzić tak, żeby klient wiedział, na czym stoi. Od 2006 roku reprezentuje pokrzywdzonych w sprawie WGI (Warszawskiej Grupy Inwestycyjnej), jednej z najdłuższych spraw karnych w historii polskiego rynku finansowego, bo są rzeczy, których nie wolno zostawić w połowie, nawet jeśli trwają dwie dekady. W sprawie upadłej giełdy kryptowalut Zonda (Zondacrypto, operator BB Trade Estonia OÜ) reprezentuje kilkuset poszkodowanych w postępowaniu prowadzonym przez Prokuraturę Krajową i w estońskim postępowaniu upadłościowym.
Kancelaria Prawna Skarbiec jest notowana w rankingach największych firm doradztwa podatkowego Dziennika Gazety Prawnej i Rzeczpospolitej, a w latach 2015 do 2018 czterokrotnie otrzymała Medal Europejski Business Centre Club i Europejskiego Komitetu Ekonomiczno-Społecznego. Robert Nogacki publikuje regularnie, w prasie i na stronie kancelarii, dla ludzi, którzy mają problem, a nie dyplom prawnika, bo opinia prawna, której klient nie rozumie, chroni tylko prawnika.
Wierzy, że najlepsza porada prawna to ta, dzięki której klient nigdy nie musi stanąć przed sądem.